


Introduction
Le droit OHADA offre aux opérateurs économiques plusieurs mécanismes destinés à garantir l’exécution des obligations. Parmi ces mécanismes figure la propriété cédée à titre de garantie, organisée par les articles 79 et suivants de l’Acte uniforme révisé portant organisation des sûretés.
Dans ce cadre, l’article 87 et les dispositions suivantes consacrent une sûreté particulière : le transfert fiduciaire d’une somme d’argent.
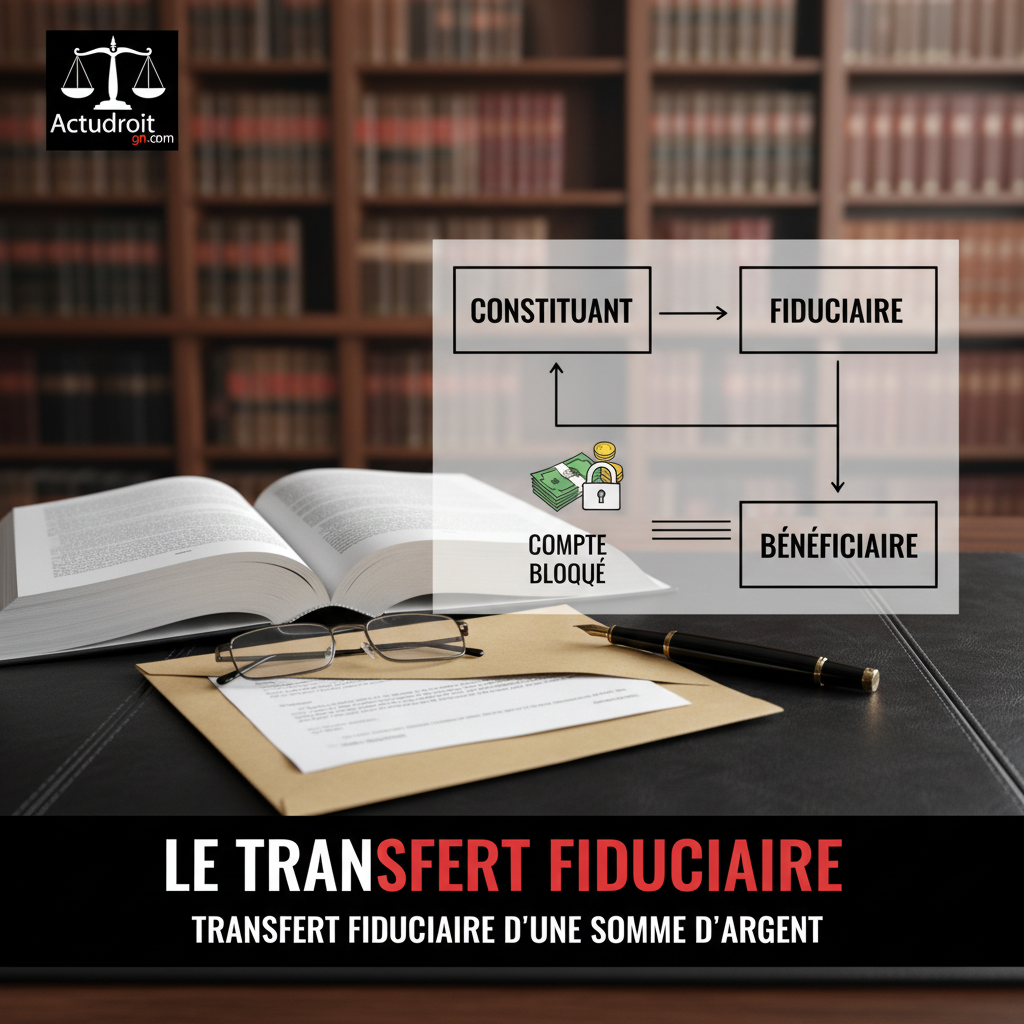
Cette opération permet à un constituant de céder des fonds à titre de garantie de l’exécution d’une obligation. Les sommes ne sont pas remises directement au créancier pour être immédiatement utilisées. Elles sont inscrites sur un compte bloqué, ouvert au nom du créancier auprès d’un établissement de crédit habilité.
Le mécanisme poursuit un objectif précis : assurer au créancier la disponibilité d’une somme pouvant être affectée au paiement de sa créance en cas de défaillance du débiteur, tout en prévoyant la restitution des fonds lorsque l’obligation garantie est intégralement exécutée.
Les articles 87 à 91 soulèvent ainsi plusieurs questions : comment le transfert fiduciaire est-il constitué ? Quelles sont les conditions de sa validité ? À quel moment devient-il opposable aux tiers ? Et dans quelles circonstances le créancier peut-il obtenir la remise des fonds ?
L’étude de ces dispositions conduit à examiner, d’une part, la constitution et l’opposabilité du transfert fiduciaire (I) et, d’autre part, le dénouement de la garantie selon que la dette est payée ou non (II).
I. La constitution et l’opposabilité du transfert fiduciaire
A. Une convention de cession de fonds à titre de garantie
L’article 87 définit le transfert fiduciaire d’une somme d’argent comme une convention par laquelle un constituant cède des fonds en garantie de l’exécution d’une obligation.
Cette définition met en évidence le caractère conventionnel de l’opération. Le transfert ne résulte pas automatiquement de l’existence de la dette. Il suppose un accord entre les parties, destiné à affecter une somme d’argent à la garantie d’une obligation.
Le constituant est celui qui cède les fonds. Il s’agit généralement du débiteur de l’obligation garantie, mais le mécanisme peut également être envisagé lorsqu’une autre personne affecte des fonds à la garantie de la dette.
Le créancier est le bénéficiaire de la garantie. Il ne reçoit pas nécessairement les fonds à titre définitif dès la conclusion de la convention. Il bénéficie plutôt d’un droit lui permettant d’obtenir leur remise lorsque les conditions de réalisation de la sûreté sont réunies.
L’opération peut être illustrée simplement : une entreprise obtient un financement auprès d’un établissement de crédit. Pour garantir le remboursement, elle transfère une somme déterminée sur un compte bloqué ouvert au nom de l’établissement prêteur. Si elle rembourse intégralement le financement, les fonds lui sont restitués. Si elle devient défaillante, le créancier peut demander la remise des fonds dans les conditions prévues par l’article 91.
Le transfert fiduciaire se distingue donc du paiement immédiat. Lors de la constitution de la garantie, la dette principale n’est pas nécessairement éteinte. Les fonds sont immobilisés afin de sécuriser son exécution future.
B. Le compte bloqué comme élément essentiel du mécanisme
L’article 87 prévoit que les fonds doivent être inscrits sur un compte bloqué ouvert au nom du créancier, dans les livres d’un établissement de crédit habilité à les recevoir.
Le compte bloqué remplit une double fonction.
D’abord, il matérialise l’affectation des fonds à la garantie. Les sommes ne doivent pas rester à la libre disposition du constituant. Elles sont isolées afin de pouvoir être utilisées, le cas échéant, pour le paiement de la créance garantie.
Ensuite, le compte bloqué assure la sécurité de l’opération. L’établissement de crédit qui tient le compte joue un rôle dans la conservation des fonds et dans la mise en œuvre du transfert. Le compte permet également de déterminer avec précision le montant affecté à la garantie.
Le blocage ne signifie toutefois pas que le créancier devient immédiatement libre d’utiliser les fonds. Tant que le débiteur n’est pas défaillant et que les conditions de l’article 91 ne sont pas réunies, les fonds demeurent affectés à la garantie.
La création du compte et l’inscription effective des fonds constituent donc des éléments déterminants. Une simple promesse de déposer une somme ou une mention contractuelle dépourvue de transfert effectif ne suffit pas à produire pleinement les effets prévus par les articles 87 et suivants.
C. Les mentions obligatoires de la convention
L’article 88 prévoit que la convention doit, à peine de nullité, déterminer :
- la ou les créances garanties ;
- le montant des fonds cédés à titre de garantie ;
- l’identification du compte bloqué.
Ces exigences ont pour objectif d’éviter toute incertitude sur l’étendue de la sûreté.
La créance garantie doit être identifiable. Il peut s’agir d’une créance existante ou d’une créance future, à condition que son identification soit suffisamment précise ou qu’elle puisse être déterminée.
Le montant des fonds cédés doit également être indiqué. Cette mention permet de connaître la valeur de la garantie et d’éviter que le créancier ne puisse prétendre à une somme supérieure à celle effectivement affectée.
Enfin, le compte bloqué doit être identifié. Cette identification peut notamment porter sur l’établissement teneur du compte et les références permettant de distinguer le compte concerné.
La sanction prévue est particulièrement rigoureuse : l’absence de l’une de ces mentions entraîne la nullité de la convention. Il est donc insuffisant de rédiger un acte général indiquant seulement que des fonds garantiront une dette. La convention doit permettre de relier précisément les fonds à la créance garantie et au compte sur lequel ils sont inscrits.
D. L’opposabilité aux tiers
L’article 89 détermine le moment auquel le transfert fiduciaire devient opposable aux tiers. Il prévoit que le transfert devient opposable à la date de sa notification à l’établissement teneur du compte, à condition que les fonds soient inscrits sur le compte bloqué.
Deux éléments sont donc nécessaires.
Le premier est la notification à l’établissement qui tient le compte. Cette notification informe la banque ou l’établissement concerné de l’existence du transfert fiduciaire et de l’affectation des fonds à la garantie.
Le second est l’inscription effective des fonds sur le compte bloqué. La notification seule ne suffit pas. Inversement, le dépôt des fonds ne dispense pas de la notification exigée par le texte.
L’opposabilité aux tiers présente un intérêt pratique majeur. À compter de cette date, les personnes extérieures à la convention doivent reconnaître la situation juridique résultant du transfert. Le constituant ne peut plus présenter les fonds comme étant entièrement disponibles pour son activité, et le créancier peut se prévaloir de la garantie dans les conditions prévues par l’AUS.
II. Le dénouement du transfert fiduciaire selon l’exécution de l’obligation
Le transfert fiduciaire est une sûreté affectée à une obligation. Son issue dépend donc du comportement du débiteur. Deux situations doivent être distinguées : le paiement complet de la dette et la défaillance du débiteur.
A. La restitution des fonds en cas de paiement complet
L’article 91 prévoit qu’à l’échéance, en cas de complet paiement de la créance garantie, les fonds inscrits sur le compte sont restitués au constituant.
La restitution constitue la conséquence normale de l’extinction de la dette garantie. La sûreté n’a plus de raison d’être lorsque le créancier a reçu l’intégralité de ce qui lui était dû.
Le constituant retrouve alors la libre disposition des fonds. Le créancier ne peut pas les conserver au seul motif qu’ils avaient été transférés à titre de garantie. Le transfert fiduciaire n’a pas pour fonction de procurer un enrichissement au créancier, mais de sécuriser le paiement de la dette.
Cette règle rappelle la nature accessoire de la sûreté : son existence et son dénouement sont liés à l’obligation garantie. Une fois cette obligation entièrement exécutée, la garantie doit disparaître.
Il est donc important de déterminer avec précision ce que recouvre le complet paiement. Selon la convention et la nature de la dette, il peut comprendre le principal, les intérêts et les accessoires garantis. La restitution doit intervenir lorsque toutes les créances couvertes par la convention ont été intégralement réglées.
B. La remise des fonds en cas de défaillance
En cas de défaillance du débiteur, le créancier peut se faire remettre les fonds cédés. Toutefois, cette remise n’est pas immédiate.
L’article 91 impose deux conditions :
- le débiteur doit être défaillant ;
- le constituant doit avoir été dûment averti et un délai de huit jours doit s’être écoulé.
L’avertissement permet au constituant d’être informé de la situation et de régulariser, le cas échéant, le paiement. Le délai de huit jours constitue une garantie minimale avant la remise des fonds au créancier.
Le texte ne subordonne pas la remise des fonds à une décision judiciaire préalable. Lorsque la défaillance est établie et que l’avertissement a été régulièrement effectué, le créancier peut demander que les fonds lui soient remis dans les limites prévues par l’article 91.
Cette simplicité contribue à l’efficacité de la sûreté. Le créancier n’est pas contraint d’engager une procédure longue pour obtenir une somme déjà isolée sur un compte bloqué.
C. La limitation au montant des créances impayées
Le créancier ne peut se faire remettre les fonds qu’à concurrence du montant des créances garanties demeurant impayées.
Cette précision constitue une limite essentielle. Même lorsque les fonds transférés sont supérieurs à la dette restante, le créancier ne peut conserver que la somme correspondant aux créances garanties non réglées.
Si, par exemple, la dette impayée s’élève à 30 millions de francs guinéens alors que 50 millions ont été placés sur le compte bloqué, le créancier ne peut obtenir que 30 millions, sous réserve du contenu exact de la convention et des créances garanties. Le solde doit revenir au constituant.
Cette règle interdit au créancier de transformer la sûreté en source d’enrichissement. Elle garantit également une proportion entre le montant de la dette et celui des fonds effectivement conservés.
L’article 91 ajoute que toute clause contraire est réputée non écrite. Les parties ne peuvent donc pas valablement prévoir que le créancier conservera automatiquement la totalité des fonds, quelle que soit l’importance de la dette demeurée impayée.
Conclusion
Les articles 87 à 91 de l’AUS organisent un mécanisme original et efficace de garantie : le transfert fiduciaire d’une somme d’argent.
Cette sûreté repose sur trois éléments essentiels : une convention de cession à titre de garantie, l’inscription des fonds sur un compte bloqué ouvert au nom du créancier et la notification du transfert à l’établissement teneur du compte.
La convention doit déterminer les créances garanties, le montant des fonds cédés et le compte bloqué, à peine de nullité. Le transfert devient opposable aux tiers lorsque la notification est effectuée et que les fonds sont effectivement inscrits sur le compte.
Le dénouement dépend ensuite de l’exécution de la dette. En cas de paiement complet, les fonds sont restitués au constituant. En cas de défaillance, le créancier peut obtenir leur remise après avertissement du constituant et expiration du délai de huit jours, mais uniquement dans la limite des créances garanties demeurées impayées.
Le dispositif cherche ainsi à concilier deux impératifs : la protection du créancier et l’interdiction d’une appropriation excessive des fonds.
QUIZ DE COMPRÉHENSION
Qu’est-ce que le transfert fiduciaire d’une somme d’argent ?
Il s’agit d’une convention par laquelle une personne cède des fonds à titre de garantie de l’exécution d’une obligation. Les fonds sont inscrits sur un compte bloqué ouvert au nom du créancier.
Le compte bloqué doit-il être ouvert au nom du débiteur ?
Non. L’article 87 prévoit que le compte bloqué est ouvert au nom du créancier de l’obligation garantie, auprès d’un établissement de crédit habilité.
Quelles mentions doivent figurer dans la convention ?
La convention doit déterminer les créances garanties, le montant des fonds cédés et identifier le compte bloqué. Ces mentions sont exigées à peine de nullité.
Quand le transfert devient-il opposable aux tiers ?
Il devient opposable à la date de sa notification à l’établissement teneur du compte, à condition que les fonds soient effectivement inscrits sur le compte bloqué.
Que deviennent les intérêts produits par les fonds ?
Sauf convention contraire, les intérêts produits par les fonds cédés sont portés au crédit du compte.
Quand le créancier peut-il obtenir les fonds ?
En cas de défaillance du débiteur, le créancier peut se faire remettre les fonds huit jours après que le constituant en a été dûment averti.
Le créancier peut-il conserver la totalité des fonds ?
Non. Il ne peut obtenir les fonds que dans la limite du montant des créances garanties demeurant impayées. Toute clause contraire est réputée non écrite.
Que se passe-t-il lorsque la dette est entièrement payée ?
Les fonds inscrits sur le compte bloqué sont restitués au constituant à l’échéance, dès lors que la créance garantie a été intégralement payée.
Sources
- Acte uniforme révisé portant organisation des sûretés, adopté le 15 décembre 2010 à Lomé ;
- Articles 79 à 91 de l’AUS, relatifs à la propriété cédée à titre de garantie ;
- Articles 87 à 91 de l’AUS, relatifs au transfert fiduciaire d’une somme d’argent ;
- Journal officiel de l’OHADA, n° 22, 15 février 2011.
Avertissement : Cet article est destiné à l’information générale et à la vulgarisation du droit OHADA. Il ne constitue pas une consultation juridique et ne remplace pas l’analyse d’une situation particulière par un professionnel du droit.
actudroitgn.com
contact@actudroitgn.com
